Crise de la dette française : risque-t-on un scénario grec ?
La dette publique française atteint désormais 119 % du PIB, les taux d'intérêt progressent et les inquiétudes sur les finances publiques se multiplient. Certains n'hésitent plus à comparer la situation actuelle à celle de la Grèce en 2010. Mais cette comparaison est-elle réellement justifiée ?
Les finances publiques françaises traversent une période délicate. À la fin du deuxième trimestre 2026, la dette publique atteignait 3 595 milliards d'euros selon l'Insee, tandis que le déficit public devrait rester supérieur à 5 % du PIB cette année.
Dans le même temps, les investisseurs réclament une rémunération plus importante pour financer l'État français. Une situation préoccupante, mais qui ne signifie pas nécessairement que la France se dirige vers une crise comparable à celle qu'a connue la Grèce il y a seize ans.
Pour comprendre pourquoi, il faut regarder au-delà du montant de la dette.
France 2026, Grèce 2010 : des situations bien différentes
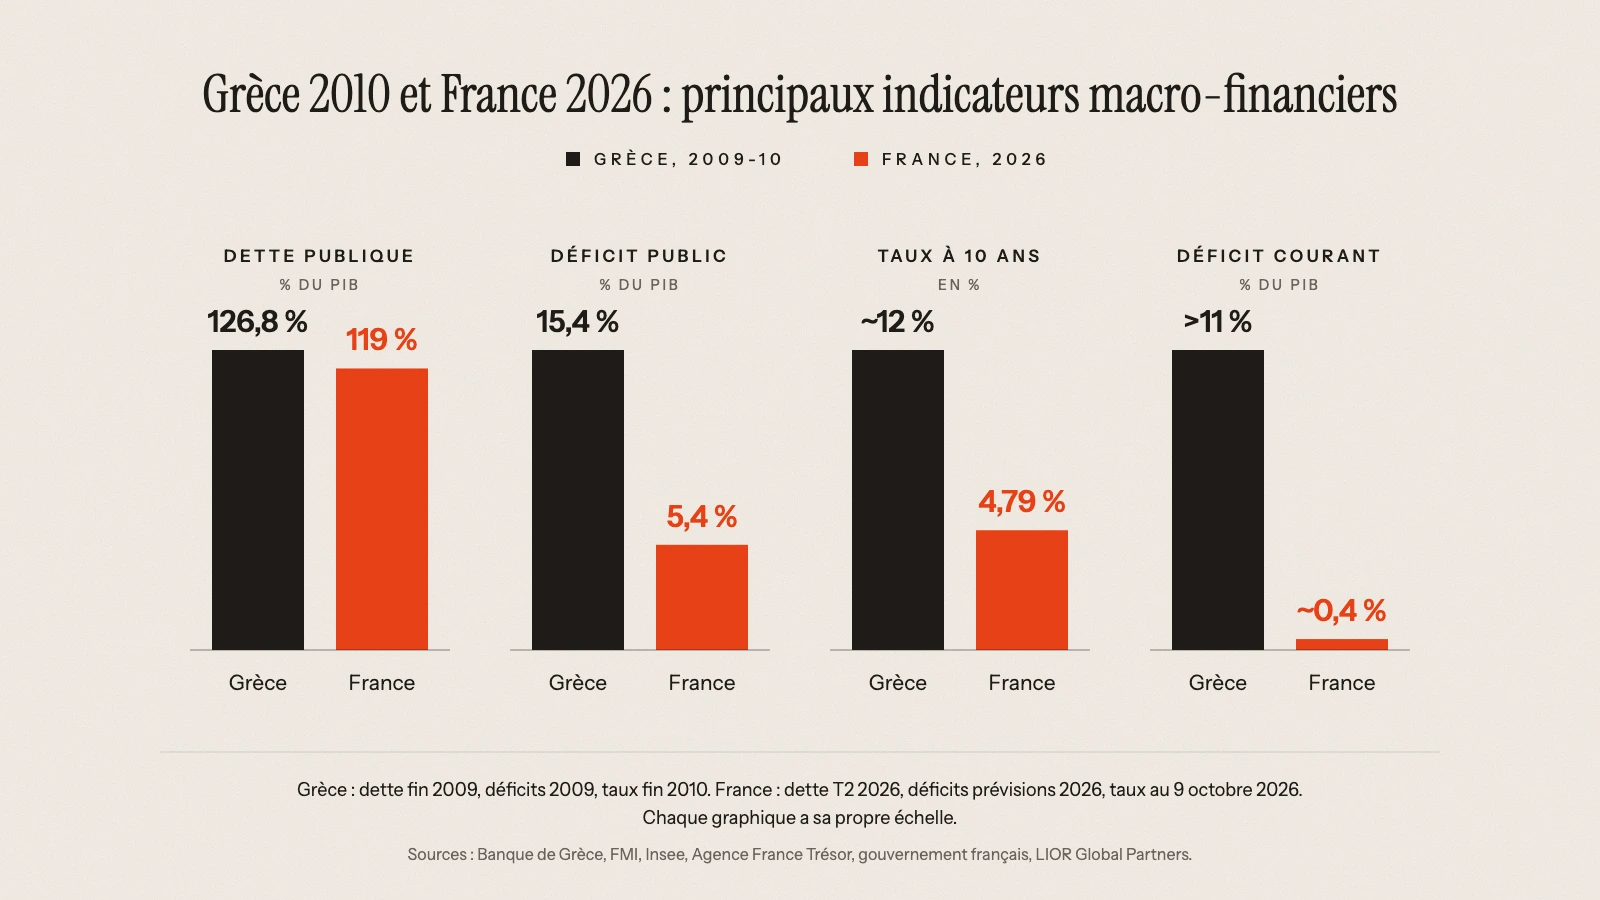
À première vue, les niveaux d'endettement peuvent sembler comparables. En 2009, la dette publique grecque représentait environ 127 % du PIB, contre 119 % pour la France aujourd'hui.
Mais les similitudes s'arrêtent rapidement lorsqu'on examine les autres indicateurs.
La Grèce affichait alors un déficit public supérieur à 15 % du PIB et un déficit courant dépassant 11 %. Le pays cumulait donc un déséquilibre budgétaire considérable et une forte dépendance aux financements extérieurs.
La France connaît certes des difficultés budgétaires importantes, mais son économie est plus diversifiée, son marché obligataire beaucoup plus profond et son déséquilibre extérieur sensiblement plus limité.
Une dette élevée ne suffit donc pas, à elle seule, à caractériser un risque de faillite. Il faut également examiner la capacité du pays à financer ses besoins et la confiance que lui accordent les investisseurs.
La France emprunte plus cher, mais elle continue d'emprunter
C'est probablement la différence la plus importante avec la situation grecque.
En 2010, les investisseurs avaient progressivement perdu confiance dans la capacité de la Grèce à honorer ses engagements. Les rendements obligataires s'étaient envolés, jusqu'à rendre son financement insoutenable et nécessiter une assistance internationale.
La France est aujourd'hui dans une situation différente.
L'État continue d'émettre régulièrement des obligations, appelées OAT (Obligations Assimilables du Trésor), qui trouvent toujours preneur auprès des investisseurs français et internationaux.
En revanche, ces derniers demandent une rémunération plus élevée pour lui prêter de l'argent.
Cette évolution se mesure notamment à travers le spread OAT-Bund, qui représente l'écart entre les rendements des obligations françaises et allemandes à dix ans.
L'Allemagne étant considérée comme une référence de solidité financière en Europe, cet écart constitue un indicateur important de la perception du risque français.
Lorsqu'il augmente, cela signifie que les investisseurs exigent une prime de risque supplémentaire pour détenir de la dette française.
Les tensions observées en octobre 2026 illustrent les inquiétudes croissantes concernant la trajectoire budgétaire et politique du pays.
Il faut toutefois distinguer deux situations : un État qui emprunte à des conditions plus coûteuses et un État qui ne parvient plus à se financer à des conditions soutenables.
La France se trouve aujourd'hui dans la première situation. Cela ne rend pas le problème anodin, mais la distinction est essentielle.
Les dégradations de notation doivent-elles nous inquiéter ?
Les décisions des agences de notation alimentent régulièrement le débat sur la solidité financière de la France.
Ces agences évaluent la capacité des emprunteurs à honorer leurs engagements. Leurs dégradations successives reflètent notamment la persistance des déficits publics et les difficultés à stabiliser l'endettement.
La France conserve néanmoins une notation appartenant à la catégorie Investment Grade, qui regroupe les emprunteurs présentant une qualité de crédit jugée suffisante pour de nombreux investisseurs institutionnels.
Pourquoi est-ce important ?
Parce que certains assureurs et fonds obligataires sont soumis à des contraintes d'investissement liées aux notations. Un passage en catégorie spéculative, également appelée High Yield, pourrait les contraindre à réduire leurs positions, accentuant ainsi la pression sur les taux.
La France reste aujourd'hui éloignée de ce seuil.
Pour autant, les notations ne constituent pas une garantie absolue. La Grèce bénéficiait encore de notes Investment Grade auprès de certaines agences peu avant l'aggravation de sa crise.
Les marchés peuvent donc réévaluer le risque d'un pays beaucoup plus rapidement que ne le font les agences.
Une Europe mieux préparée qu'en 2010
Autre différence majeure : la zone euro dispose aujourd'hui de mécanismes de protection qui n'existaient pas, ou pas sous leur forme actuelle, lors de la crise grecque.
Le Mécanisme européen de stabilité (MES) permet notamment d'apporter une assistance financière conditionnelle aux États membres rencontrant des difficultés.
La Banque centrale européenne dispose également d'outils d'intervention, comme l'OMT ou le TPI, qui peuvent contribuer à limiter certaines tensions excessives sur les marchés obligataires.
Ces dispositifs renforcent la capacité de la zone euro à faire face à une crise et à limiter les risques de contagion.
Ils ne constituent toutefois pas une assurance tous risques.
La BCE peut contribuer à préserver la stabilité financière, mais elle n'a pas vocation à financer indéfiniment les déficits publics. La crédibilité budgétaire des États reste donc indispensable.
Le véritable risque français : une dégradation progressive
À nos yeux, le principal risque n'est pas nécessairement celui d'une crise brutale comparable à la Grèce en 2010.
Le scénario qui mérite davantage notre attention est celui d'une détérioration lente et durable des finances publiques.
Le mécanisme est assez simple : lorsque les déficits persistent, l'État doit continuer à emprunter. Si les taux d'intérêt augmentent parallèlement, le financement de sa dette devient progressivement plus coûteux.
Cet effet n'est pas immédiat.
Au 30 septembre 2026, la durée de vie moyenne de la dette négociable française était d'environ huit ans et cinq mois, selon l'Agence France Trésor.
Une grande partie de cette dette a donc été contractée à des taux antérieurs. Le renchérissement du financement se diffuse progressivement, à mesure que les anciennes obligations arrivent à échéance et sont remplacées.
Mais si les taux restent durablement élevés, la charge d'intérêts finira par absorber une part croissante des ressources publiques.
L'État pourrait alors être contraint de réduire certaines dépenses, d'augmenter les prélèvements ou de limiter ses investissements, avec des conséquences potentielles sur la croissance économique.
C'est précisément là que se situe le risque : une dette toujours plus coûteuse, qui réduit progressivement les marges de manœuvre du pays.
La soutenabilité de la dette dépend également d'un autre paramètre fondamental : la croissance économique.
Tant que la croissance nominale reste suffisamment dynamique par rapport au coût moyen de la dette, stabiliser l'endettement est plus facile. À l'inverse, lorsque les intérêts progressent plus rapidement que l'économie, l'effort budgétaire nécessaire devient plus important.
La France doit donc parvenir à redresser ses comptes publics sans pénaliser excessivement sa croissance. Un équilibre délicat, mais déterminant pour les prochaines années.
Quelles conséquences pour les épargnants et les investisseurs ?
Les tensions sur la dette française ne concernent pas uniquement les finances de l'État. Elles peuvent également se transmettre à l'économie réelle, notamment en renchérissant le financement des banques et des entreprises.
Pour les investisseurs, les conséquences varient selon les placements.
Sur les obligations, une hausse des taux entraîne généralement une baisse de la valeur de marché des titres déjà détenus, particulièrement ceux dont l'échéance est lointaine. En revanche, elle peut permettre d'accéder à des rendements plus attractifs sur de nouveaux investissements. La sélection des émetteurs et la maîtrise de la sensibilité aux taux deviennent alors essentielles.
Sur les marchés actions, les effets sont plus contrastés. Certaines entreprises sont très exposées à l'économie française, tandis que d'autres réalisent une large part de leur activité à l'international. La diversification géographique et sectorielle conserve donc tout son intérêt.
Sur les placements monétaires, les rendements restent principalement liés à l'évolution des taux courts. Ils peuvent contribuer à la gestion des liquidités, sans nécessairement constituer une solution d'investissement adaptée à tous les horizons.
Dans ce contexte, il ne s'agit pas de sortir précipitamment des marchés, mais de veiller à la qualité des actifs détenus et à la cohérence de son allocation patrimoniale.
Faut-il réellement craindre un scénario grec ?
La situation des finances publiques françaises est préoccupante et nécessite des réponses budgétaires crédibles. Mais comparer directement la France à la Grèce de 2010 reste excessif.
Notre économie est plus diversifiée, notre marché obligataire demeure accessible et la zone euro dispose aujourd'hui de protections institutionnelles plus solides.
Cela ne signifie pas qu'une crise soit impossible. Une instabilité politique prolongée ou une perte de confiance brutale pourraient provoquer de nouvelles tensions sur les marchés.
Mais le scénario d'une dégradation progressive nous paraît aujourd'hui plus vraisemblable qu'un effondrement soudain.
La véritable question n'est donc pas seulement de savoir si la France pourra continuer à emprunter, mais à quel prix elle le fera et quelles seront les conséquences de ce coût sur son économie.
Pour les épargnants, cette situation appelle avant tout de la vigilance et de la discipline.
Chez Fine, nous privilégions une approche de long terme, fondée sur la diversification, la qualité des investissements et la maîtrise des risques. Notre objectif n'est pas d'anticiper systématiquement la prochaine crise, mais de construire des allocations capables de traverser différents environnements économiques.
Sources : Insee (dette publique, T2 2026), Agence France Trésor (dette négociable, septembre 2026), Banque de France (rapport de stabilité financière, juin 2026), Banque centrale européenne (MES, OMT et TPI).
Fine Group — Octobre 2026.
Cet article est publié à titre informatif et ne constitue pas une recommandation d'investissement personnalisée. Tout placement financier comporte des risques, notamment de perte en capital.