Taux d'intérêt : pourquoi influencent-ils tous vos placements ?
Le taux d'intérêt est sans doute la variable la plus puissante de l'économie : il fixe le « prix de l'argent », influence la valeur de presque tous les placements, et redessine l'équilibre entre épargner, emprunter et investir. Cette fiche explique simplement comment fonctionnent les taux et leur effet sur le patrimoine, puis l'illustre avec un fait d'actualité : la stabilisation des taux après deux ans de hausse historique.
Le contexte
Un taux d'intérêt, c'est le prix du temps et du risque. Les banques centrales (la BCE en Europe, la Fed aux États-Unis) fixent le taux auquel elles prêtent aux banques : c'est leur principal outil pour freiner l'inflation ou soutenir l'économie. Ce taux se diffuse ensuite partout : crédit immobilier, obligations, rendement du Livret A, valeur des actions. Quand les taux montent, l'argent devient cher ; quand ils baissent, le capital circule plus facilement.
Les points clés à retenir
1. Les obligations font l'inverse des taux
Quand les taux montent, le prix des obligations déjà émises baisse : leur intérêt, fixé avant, devient moins intéressant. À l'inverse, quand les taux baissent, la valeur de ces obligations remonte.
2. Les actions réagissent aux anticipations
Des taux élevés renchérissent le coût de l'argent et pèsent sur la valeur des actions, surtout celles dont les profits sont attendus dans longtemps (entreprises de croissance). Une baisse des taux, au contraire, les soutient.
3. L'immobilier suit le taux du crédit
Quand les taux sont élevés, les ménages empruntent moins, ce qui freine les prix de l'immobilier. Quand ils baissent, les transactions repartent et soutiennent les valeurs.
4. L'épargne sans risque rapporte à nouveau
Avec des taux autour de 2 % en zone euro, le Livret A, les fonds euros et les comptes à terme redeviennent intéressants face à l'inflation. Une situation qu'on n'avait plus vue depuis quinze ans.
Le niveau des taux ne se prévoit pas : il se gère.
Notre lecture chez Fine
Deviner la prochaine décision de la BCE est un pari. Construire un patrimoine qui tient dans plusieurs scénarios est une discipline. Nous combinons une poche de placements courts (fonds monétaires, fonds datés) pour capter le rendement immédiat, une poche obligataire un peu plus longue pour profiter d'une éventuelle baisse des taux, une part d'actions diversifiées, et des actifs réels (immobilier, infrastructures) pour se protéger de l'inflation. Avec des taux à 2 %, une chose change : laisser dormir son cash a désormais un coût.
L'actualité du sujet
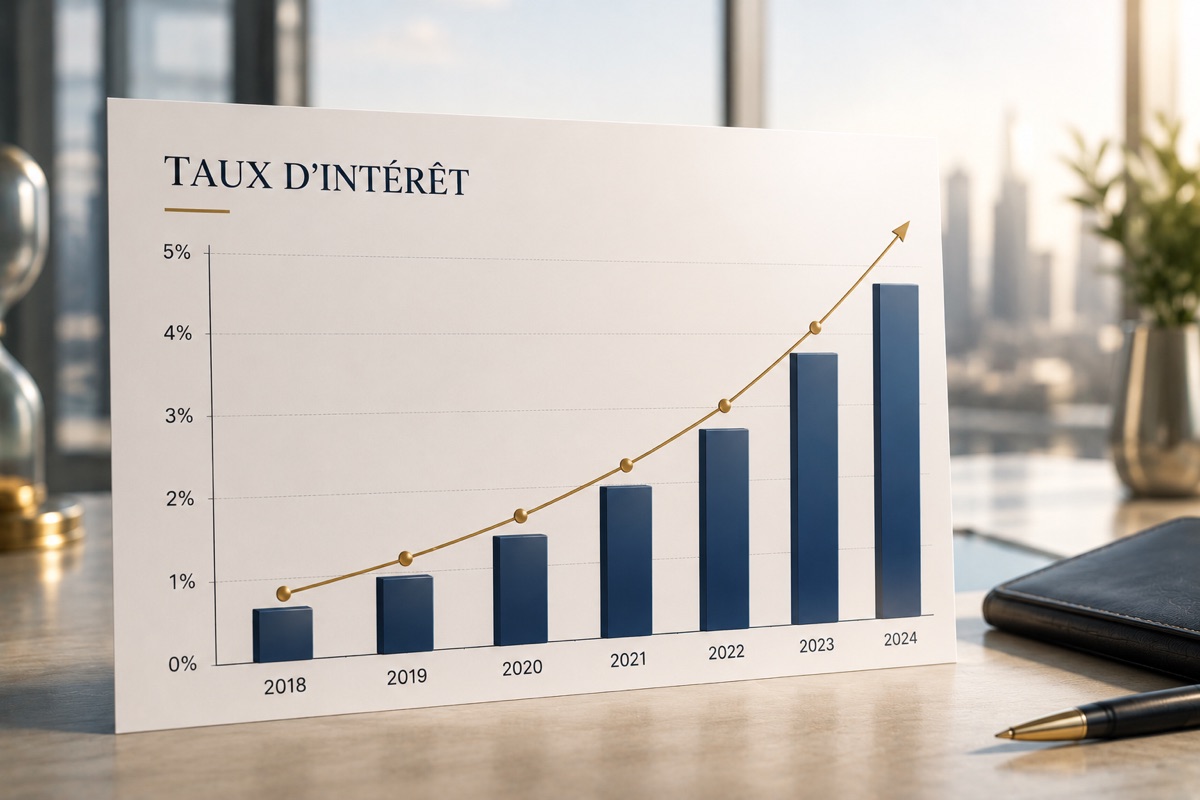
La stabilisation des taux directeurs. Après une remontée historique entre 2022 et 2024 (la BCE de 0 % à 4 % en moins de deux ans, la Fed de 0 % à 5,5 %), les deux grandes banques centrales ont commencé à baisser leurs taux en 2024-2025, puis ont marqué une pause. La BCE maintient son taux à 2,00 % depuis juin 2025, pour contenir une inflation encore un peu au-dessus de sa cible. La Fed, elle, a baissé trois fois en 2025 et se tient depuis octobre dans une fourchette de 3,75-4,00 %. Christine Lagarde parle d'une approche « réunion par réunion, sans engagement à l'avance ». Conséquence pour les épargnants : le cash redevient un actif rémunéré.
Les erreurs à éviter
- Laisser durablement de la trésorerie non rémunérée sur un compte courant.
- Vouloir « deviner » le prochain mouvement de la BCE ou de la Fed.
- Sous-estimer la sensibilité des obligations longues aux variations de taux.
- Raisonner comme si les taux à 0 % étaient la norme : ça ne l'est plus.
Toutes vos questions.
Nous avons réuni les réponses aux questions les plus fréquentes pour vous guider à chaque étape.